


Nov 11, 2026 - 07:11 PM

உலக சேமிப்பு தினத்தில் ஒரு மாற்றத்தை உருவாக்குவோம் - 2026 ஒக்டோபர் 31
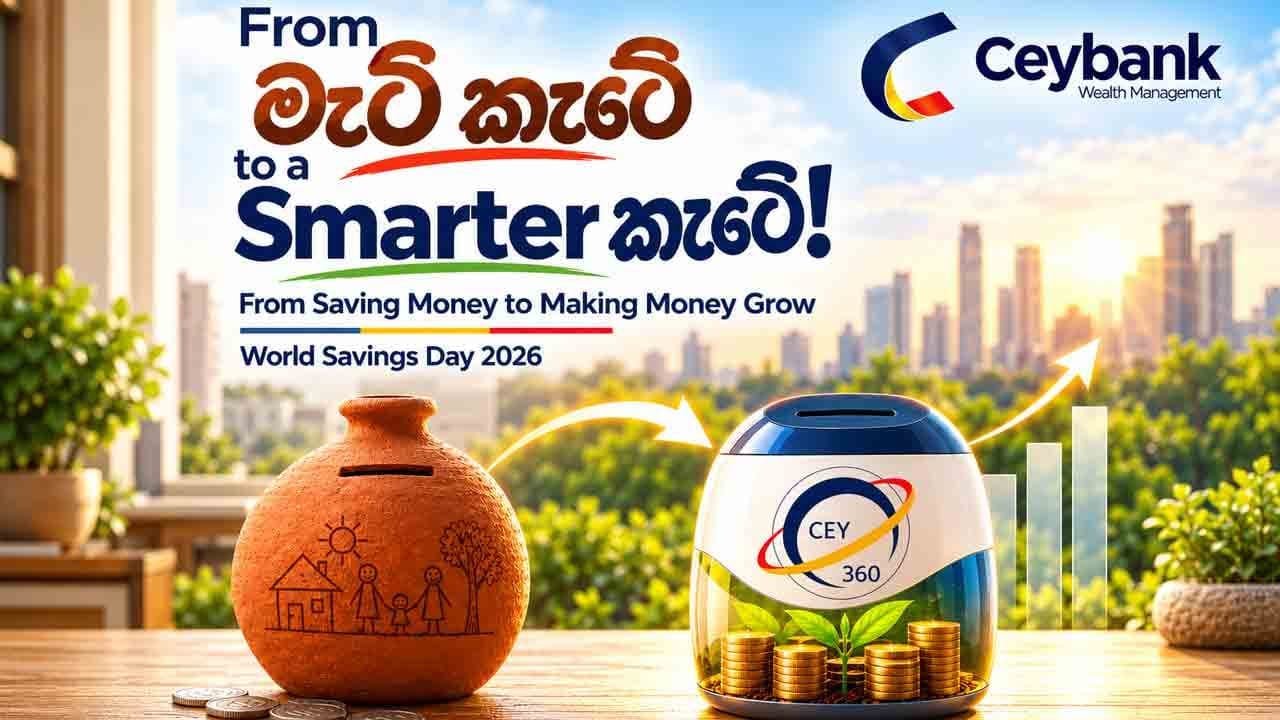
பல தலைமுறைகளாக, இலங்கையர்கள் பாரம்பரியமான மண் உண்டியலையும் சிறுவர்களுக்கான
சேமிப்புக் கணக்குகளையும் தமது வாழ்க்கையின் ஓர் அங்கமாகக் கொண்டுள்ளனர். சேமிப்பு எமது
கலாசாரத்தில் ஆழமாக வேரூன்றியுள்ளது. எனினும், அதிகரித்து வரும் வாழ்க்கைச் செலவுகளுக்கு
மத்தியில், பணத்தைச் சேமிப்பது மட்டுமே இனிமேல் போதுமானதாக இருக்காது.
இந்த உலக சேமிப்பு தினத்தை முன்னிட்டு, இலங்கையர்கள் சேமிப்புக்கு அப்பால் சிந்தித்து, முதலீட்டு
வாய்ப்புகளை அறிந்துகொள்வதன் அவசியம் குறித்து Ceybank Wealth Management கவனம் செலுத்துகிறது.
கேள்வி: சேமிப்பிலிருந்து முதலீட்டை நோக்கிய கருத்தாடலை ஏன் முன்னெடுக்க வேண்டும்?
பதில்: சேமிப்பு என்பது ஒரு முக்கியமான பழக்கமாகும். ஆனால் அது ஒரு தொடக்கமாக இருக்க
வேண்டுமே தவிர, இறுதி இலக்காக இருக்கக்கூடாது. எமது பாரம்பரிய மண் உண்டியலைப் பற்றிச்
சிந்தித்துப் பாருங்கள். பத்து ஆண்டுகளுக்குப் பின்னரும் அதற்குள் இருக்கும் பணத்தின் அளவு மாறாமல்
இருக்கும். ஆனால், வாழ்க்கைச் செலவுகள் தொடர்ந்து அதிகரித்துக்கொண்டே இருக்கும். எனவே,
பணத்தை வெறுமனே சேமித்து வைக்காமல், அது நமக்காக வருமானம் ஈட்டும் வகையில் பயன்படுத்த
வேண்டும்.
கேள்வி: பாரம்பரிய சேமிப்புக் கணக்குகளின் முக்கியத்துவம் குறைந்து வருகிறதா?
பதில்: ஒருபோதும் இல்லை. அன்றாடக் கொடுக்கல் வாங்கல்களுக்கும் உடனடிப் பணத் தேவைகளுக்கும்
சேமிப்புக் கணக்குகள் தொடர்ந்தும் அத்தியாவசியமானவையாக உள்ளன. இருப்பினும், Unit Trusts (யூனிட்
டிரஸ்ட்), பணச் சந்தை நிதிகள் என்பன சந்தை அடிப்படையிலான வருமானத்தை ஈட்டுவதற்கான
வாய்ப்புகளுடன், மற்றொரு தெரிவை வழங்குகின்றன.
இந்த நிதிகள் குறுகிய கால நிதித் தேவைகள், மேலதிகப் பண இருப்பு மற்றும் வணிகங்களின் அன்றாட
செயற்பாட்டு மூலதனத் தேவைகளைப் பூர்த்தி செய்வதற்கு ஏற்றவையாகும். எனினும், இவற்றிலிருந்து
பணத்தை மீளப்பெறுவதற்கு குறிப்பிட்ட செயன்முறைக் காலம் தேவைப்படலாம்.
சில வாரங்கள் முதல் 10 – 20 ஆண்டுகள் வரையிலான பல்வேறு முதலீட்டு இலக்குகளுக்கு ஏற்ப,
நீண்டகாலச் செல்வத்தை உருவாக்குவதற்கான வாய்ப்புகளை வருமான நிதிகள், சமநிலை நிதிகள் மற்றும்
பங்குச் சந்தை சார்ந்த நிதிகள் வழங்குகின்றன.
கேள்வி: பணத்தைப் பயன்படுத்தாமல் அப்படியே வைத்திருப்பதால் ஏற்படும் மிகப்பெரிய ஆபத்து என்ன?
பதில்: பணவீக்கம் ஏற்படும். இன்று 10,000 ரூபாவுக்கு வாங்கக்கூடிய ஒரு பொருளை, இன்னும் பத்து
ஆண்டுகள் கழித்து அதே தொகையைக் கொண்டு வாங்க முடியாமல் போகலாம். பணத்தை அப்படியே
வைத்திருந்தாலும், காலப்போக்கில் அதன் கொள்முதல் சக்தி படிப்படியாகக் குறையக்கூடும். எனவே, நிதிப்
பாதுகாப்பு என்பது எமது பணத்தைப் பாதுகாப்பது மாத்திரமன்றி, அந்தப் பணத்தைக் கொண்டு
கொள்வனவு செய்யக்கூடிய பொருட்கள் மற்றும் சேவைகளின் பெறுமதியையும் பாதுகாப்பதாகும்.
கேள்வி: முதலீடு செய்வது உண்மையிலேயே சிக்கலானதா, அதிக செலவுடையதா, ஆபத்தானதா?
பதில்: இது பொதுவாக நிலவும் ஒரு தவறான புரிதலாகும். முதலீடு செய்வது என்பது பங்குகளை
வாங்குவது அல்லது அதிக ஆபத்துக்களை எதிர்கொள்வது என்று அர்த்தமல்ல. அதேபோல், முதலீட்டைத்
தொடங்குவதற்குப் பெருந்தொகையான பணமும் தேவையில்லை. Unit trusts ஊடாகப் பல
முதலீட்டாளர்களிடமிருந்து திரட்டப்படும் பணம், குறிப்பிட்ட நிதியின் தன்மைக்கு ஏற்ப பல்வேறு நிதிசார்
கருவிகளில் முதலீடு செய்யப்படுகிறது.
முதலீட்டுத் துறையில் பல ஆண்டுகளாகப் பெற்ற அனுபவம் ஒழுங்குமுறையுடன் கூடிய முதலீடு எவ்வாறு
செல்வத்தை உருவாக்க உதவுகிறது என்பதை எனக்குக் கற்றுத் தந்துள்ளது. சிறிய தொகையாக
இருந்தாலும், தொடர்ச்சியாக மேற்கொள்ளப்படும் முதலீடுகள் காலப்போக்கில் வளர்ச்சியடையும். இதற்கு
தொடர்ச்சியான முதலீடு, கால அவகாசம் மற்றும் கூட்டு வட்டி வளர்ச்சி ஆகியவை முக்கிய பங்களிப்புச்
செய்கின்றன. அதாவது, முதலீட்டின் மூலம் கிடைக்கும் வருமானமும் மீண்டும் வருமானத்தை
ஈட்டுவதற்கான வாய்ப்பை உருவாக்குகிறது.
கேள்வி: சாதாரண மாதச் சம்பளம் பெறும் ஒருவர் முதலீட்டை எவ்வாறு ஆரம்பிக்கலாம்?
பதில்: சிறிய தொகையுடன் ஆரம்பித்து, தொடர்ச்சியாக முதலீடு செய்வதே முக்கியமானதாகும்.
உதாரணமாக, ஆண்டுக்கு 10 சதவீதம் எனக் கருதப்படும் வருமானத்தை வழங்கும் ஒரு முதலீட்டுக்
கருவியில் மாதாந்தம் 5,000 ரூபாவை முதலீடு செய்தால், 20 ஆண்டுகளில் நீங்கள் செலுத்தும் மொத்த
முதலீட்டுத் தொகை 12 இலட்சம் ரூபாவாக இருக்கும். அதேவேளை, கூட்டு வளர்ச்சியின் மூலம் அந்த
முதலீட்டின் பெறுமதி சுமார் 38 இலட்சம் ரூபா வரை அதிகரிப்பதற்கான வாய்ப்புள்ளது. நீங்கள்
முதலீட்டை ஆரம்பிப்பதற்கு செல்வந்தராக இருக்க வேண்டிய அவசியமில்லை.
கேள்வி: சேமிப்புக்கும் முதலீட்டிற்கும் இடையே யூனிட் டிரஸ்ட் ஒரு சிறந்த பாலமாக எவ்வாறு
அமைகின்றது?
பதில்: பல்வேறு தேவைகளுக்கு ஏற்ற முதலீட்டு வாய்ப்புகளை வழங்குவதன் மூலம், தொழில்முறை
முதலீட்டு முகாமைத்துவத்தை அனைவருக்கும் அணுகக்கூடியதாக Unit trusts மாற்றியுள்ளன. குறுகியகால
பண முகாமைத்துவம் முதல் நீண்டகால செல்வ உருவாக்கம் வரை பல்வேறு தேவைகளுக்கு ஏற்ற நிதித்
திட்டங்கள் இவற்றில் காணப்படுகின்றன.
இலங்கை பங்கு மற்றும் பிணையங்கள் பரிவர்த்தனை ஆணைக்குழுவின் (SEC) ஒழுங்குமுறையின் கீழ்
இந்நிதிகள் செயற்படுகின்றன. எமது தேவைகளுக்கும் முதலீட்டு இலக்குகளுக்கும் பொருத்தமான
முதலீட்டைத் தெரிவு செய்வதே இங்கு முக்கியமானதாகும்.
கேள்வி: இந்த மாற்றத்தை இலகுவாக்க Ceybank எவ்வாறு உதவுகிறது?
பதில்: 35 ஆண்டுகால முதலீட்டு முகாமைத்துவ அனுபவத்தைக் கொண்ட Ceybank, 1991 ஆம் ஆண்டில்
இலங்கையில் யூனிட் டிரஸ்ட் திட்டங்களை அறிமுகப்படுத்துவதில் முன்னோடியாகத் திகழ்ந்தது.
இலங்கை வங்கியின் துணை நிறுவனமாகச் செயற்படும் நாம், பணச் சந்தை நிதிகள் மற்றும் பங்குச் சந்தை
நிதிகள் உள்ளிட்ட முதலீட்டு வாய்ப்புகளை வழங்குகின்றோம்.
எமது Cey360 செயலி மூலம், வாடிக்கையாளர்கள் தங்களது கையடக்கத் தொலைபேசிகளிலிருந்தே
முதலீடுகளைக் கண்காணித்து எளிதாக முகாமைத்துவம் செய்ய முடியும்.
பாரம்பரிய மண் உண்டியலிலிருந்து நாம் நிச்சயமாக வெகுதூரம் முன்னேறி வந்துள்ளோம்!
உடனடித் தேவைகளுக்குத் தேவையான பணத்தைத் தனியாக வைத்துக்கொண்டு, முதலீட்டு
வாய்ப்புகளைப் புரிந்துகொண்டு, உங்களால் இயன்ற தொகையுடன் முதலீட்டைத் தொடங்குங்கள்.
எமது பெற்றோர் எமக்குக் கற்றுக்கொடுத்தது பணத்தைச் சேமிப்பதற்காகும். அடுத்த தலைமுறையினருக்கு
அந்தப் பணத்தை எவ்வாறு வளர்ச்சியடையச் செய்வது என்பதையும் நாம் கற்றுக்கொடுப்போம். சேமிப்பு
பணத்தைத் தனியாக ஒதுக்கி வைக்கிறது. முதலீடு அந்தப் பணம் வளர்ச்சியடைவதற்கான வாய்ப்பை
உருவாக்குகிறது.
இந்த உலக சேமிப்பு தினத்தில், வெறுமனே பணத்தைச் சேமிப்பதைக் கடந்து, எமது எதிர்காலத்திற்காக
முதலீடு செய்வோம்!
இணையதளம்: ceybank.com | அழையுங்கள்: 011 760 2000